Domain glasschleifereien.de kaufen?
Wir ziehen mit dem Projekt
glasschleifereien.de um.
Sind Sie am Kauf der Domain
glasschleifereien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain glasschleifereien.de kaufen?
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
Ähnliche Suchbegriffe für Hypotheken
Top-Angebote
Produkte zum Begriff Hypotheken:
-
Quixx Glasreparatur Glas Kratzer Entferner 10172Kraftvolle Diamantschleifkörper sind das Geheimnis unseres QUIXX Glas Kratzer Entferner, die mit zwei revolutionären Polierpasten für beste Ergebnisse bei der Entfernung von Kratzern auf Glasoberflächen sorgen.18,70 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter



-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Wie werden Immobilienkalkulatoren zur Berechnung von Hypotheken und Darlehen verwendet?
Immobilienkalkulatoren werden verwendet, um die monatlichen Raten für Hypotheken und Darlehen basierend auf dem Darlehensbetrag, Zinssatz und Laufzeit zu berechnen. Benutzer können verschiedene Szenarien durchspielen, um die Auswirkungen von Änderungen in den Parametern zu verstehen. Die Ergebnisse helfen bei der Entscheidungsfindung und Planung von Immobilienfinanzierungen. **
-
Was sind die Vorteile und Nachteile von Festzins- und variablen Hypotheken?
Die Vorteile von Festzins-Hypotheken sind die Planungssicherheit durch konstante Raten und Schutz vor Zinsschwankungen. Die Nachteile sind höhere Zinsen im Vergleich zu variablen Hypotheken und fehlende Flexibilität bei vorzeitiger Rückzahlung. Die Vorteile von variablen Hypotheken sind niedrigere Zinsen und die Möglichkeit, von Zinssenkungen zu profitieren. Die Nachteile sind das Risiko steigender Zinsen und die damit verbundene Unsicherheit über die zukünftige Belastung. **
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
Was sind die üblichen Rückzahlungsmodalitäten für Studienkredite, Hypotheken und andere Arten von Darlehen?
Studienkredite werden in der Regel nach dem Abschluss der Ausbildung oder nach einer Karenzzeit von einigen Monaten zurückgezahlt. Die Rückzahlung erfolgt in monatlichen Raten über einen festgelegten Zeitraum, der je nach Kreditgeber variieren kann. Hypotheken werden in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt. Die Rückzahlung erfolgt in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Andere Arten von Darlehen, wie Autokredite oder persönliche Darlehen, haben ebenfalls feste monatliche Raten und einen festgelegten Rückzahlungszeitraum, der je nach Kreditgeber und Kreditnehmer variieren kann. Bei allen Arten von Darlehen ist es wichtig, die Rückzahlungsmodalitäten und **
Top-Angebote
Produkte zum Begriff Hypotheken:
-
KRUUSE Pinzette zum Entfernen von ZeckenEINFACH ZU BENUTZENDE ZEKENENTFERNUNGSZANGE SCHNELLE UND STICHFREIE ZEKENENTFERNUNG HILFREICH FÜR MENSCHEN UND TIERE Langlebig und einfach zu benutzen, wiederverwendbar, hilfreich bei Splittern, Stichen u.v.m. Einfach zu benutzende Zange aus strapazierfähigem Kunststoff, nützlich während der Zeckensaison zur sicheren und schmerzlosen Zeckenentfernung. Sie sind leicht und klein, so dass Sie sie immer bei sich tragen können. Sie ist auch nützlich, um andere Fremdkörper wie Splitter oder Stachel zu entfernen. Achtung: Es ist immer sehr wichtig, auf dem Körper befindliche Zecken so schnell wie möglich zu entfernen, um sich vor den im Speichel dieses Insekts übertragenen Keimen zu schützen. ANWENDUNG Die Zange kann sowohl bei Menschen als auch bei Tieren erfolgreich eingesetzt werden. Die Entfernung von gefährlichen Zecken ist schnell und schmerzlos, was besonders bei Kindern wichtig ist. ANWENDUNG Die Zecke mit der Zange möglichst nah an der Haut fassen und mit einer festen, aber sanften Bewegung herausziehen oder -drehen. Die Zecke sollte mit einer festen Bewegung aus dem Körper herausgezogen werden. Es ist wichtig, die Zange nicht am Körper der Zecke festzuklemmen, da dadurch der Inhalt der Zecke unter die Haut gelangen kann. Die Zecke wird in der entgegengesetzten Richtung herausgedreht, in der sie sich eingeschraubt hat. Zecken schrauben sich in der Regel im Uhrzeigersinn ein, drehen Sie die Zecke also beim Herausziehen leicht nach links. Wenn der Kopf im Körper verbleibt, sollte er auf die gleiche Weise entfernt werden. Vorsicht: Die Zecke sollte nicht mit bloßen" Fingern entfernt, gequetscht, gequetscht, mit Fett, Butter, Benzin oder Desinfektionsmitteln bestrichen oder verbrannt werden. Diese Handlungen können dazu führen, dass die Zecke "erstickt" und ihren Speichel und Verdauungsinhalt in die Wunde spuckt, und damit auch alle gefährlichen Mikroorganismen.2,30 €*Versand: 10,00 €Sichere Weiterleitung zum Anbieter
-
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
Ähnliche Suchbegriffe für Hypotheken
-
Quixx Glasreparatur Glas Kratzer Entferner 10172Kraftvolle Diamantschleifkörper sind das Geheimnis unseres QUIXX Glas Kratzer Entferner, die mit zwei revolutionären Polierpasten für beste Ergebnisse bei der Entfernung von Kratzern auf Glasoberflächen sorgen.18,70 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
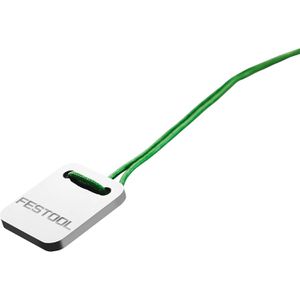
Festool Ziehklinge LZK-HM, für Lack, Entfernen von LackeinschlüssenZiehklinge zum punktuellen Entfernen von Lackeinschlüssen und Unebenheiten Gezieltes Köpfen von Staubkörnern durch leichten Radius der vorderen Klingenkante Flächiges Schaben durch plane seitliche Kanten Scharfer Schnitt durch umlaufenden Hohlschliff Aus Hartmetall, mit Kordel Maße (BxL): 25 x 30mm Merkmale: geeignet für: Lack72,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie werden Immobilienkalkulatoren zur Berechnung von Hypotheken und Darlehen verwendet?
Immobilienkalkulatoren werden verwendet, um die monatlichen Raten für Hypotheken und Darlehen basierend auf dem Darlehensbetrag, Zinssatz und Laufzeit zu berechnen. Benutzer können verschiedene Szenarien durchspielen, um die Auswirkungen von Änderungen in den Parametern zu verstehen. Die Ergebnisse helfen bei der Entscheidungsfindung und Planung von Immobilienfinanzierungen. **
-
Was sind die Vorteile und Nachteile von Festzins- und variablen Hypotheken?
Die Vorteile von Festzins-Hypotheken sind die Planungssicherheit durch konstante Raten und Schutz vor Zinsschwankungen. Die Nachteile sind höhere Zinsen im Vergleich zu variablen Hypotheken und fehlende Flexibilität bei vorzeitiger Rückzahlung. Die Vorteile von variablen Hypotheken sind niedrigere Zinsen und die Möglichkeit, von Zinssenkungen zu profitieren. Die Nachteile sind das Risiko steigender Zinsen und die damit verbundene Unsicherheit über die zukünftige Belastung. **
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
-
Was sind die üblichen Rückzahlungsmodalitäten für Studienkredite, Hypotheken und andere Arten von Darlehen?
Studienkredite werden in der Regel nach dem Abschluss der Ausbildung oder nach einer Karenzzeit von einigen Monaten zurückgezahlt. Die Rückzahlung erfolgt in monatlichen Raten über einen festgelegten Zeitraum, der je nach Kreditgeber variieren kann. Hypotheken werden in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt. Die Rückzahlung erfolgt in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Andere Arten von Darlehen, wie Autokredite oder persönliche Darlehen, haben ebenfalls feste monatliche Raten und einen festgelegten Rückzahlungszeitraum, der je nach Kreditgeber und Kreditnehmer variieren kann. Bei allen Arten von Darlehen ist es wichtig, die Rückzahlungsmodalitäten und **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.